.jpg) জাতীয় দৈনিক মুক্ত কণ্ঠস্বর

নিজস্ব প্রতিবেদক মুক্ত কণ্ঠস্বর
আর্থিক ব্যবস্থার পরিমণ্ডলে নারীদের সম্পৃক্ততা বৃদ্ধি পেলেও, ব্যাংক থেকে বাণিজ্যিক ঋণ গ্রহণের দিক থেকে তাঁরা এখনো কাঙ্ক্ষিত মাত্রায় এগোতে পারেননি। বাংলাদেশ ব্যাংকের পক্ষ থেকে প্রকাশিত একটি প্রামাণ্য সমীক্ষা থেকে জানা যায় যে, সিএমএসএমই বা কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্পখাতে বিগত বছরের শেষ প্রান্তিকে অর্থাৎ অক্টোবর থেকে ডিসেম্বর মাস পর্যন্ত সময়ে মোট যে পরিমাণ অর্থ ঋণ হিসেবে দেওয়া হয়েছিল, তার কেবল সাত দশমিক পাঁচ শতাংশ গিয়ে পৌঁছেছে নারী পরিচালিত কারবারগুলোতে। শুধু তা-ই নয়, সার্বিক ব্যাংক খাতের মোট ঋণগ্রহীতার পরিসংখ্যান পর্যালোচনা করলে দেখা যায় যে, সেখানে নারীদের আনুপাতিক হার হ্রাস পেয়ে বর্তমানে এসে ঠেকেছে মাত্র আঠারো দশমিক ছয় শতাংশে। তবে এর ঠিক উল্টো চিত্র দেখা যায় ক্ষুদ্রঋণ খাতের ক্ষেত্রে, কারণ এই বিশেষ সেক্টরে ঋণ গ্রহণকারী গ্রাহকদের সিংহভাগ তথা একান্ন শতাংশই হলেন নারী।
কেন্দ্রীয় ব্যাংকের প্রণীত ‘ফিন্যান্সিয়াল ইনক্লুশন রিপোর্ট বাংলাদেশ, ২০২৫’ শীর্ষক গবেষণা দলিলে এই সামগ্রিক বিষয়গুলো অত্যন্ত স্পষ্ট ভাষায় ফুটিয়ে তোলা হয়েছে। উক্ত প্রতিবেদন থেকে প্রাপ্ত তথ্যানুযায়ী, দেশের ব্যাংকিং চ্যানেলে নারীদের নিজ নামে আমানতের হিসাব খোলার প্রবণতা ঊর্ধ্বমুখী রয়েছে। গত বারো মাসের ব্যবধানে নারীদের মালিকানাধীন ব্যাংক অ্যাকাউন্ট বা হিসাবের সংখ্যা শতকরা ষোলো দশমিক পাঁচ ভাগ বৃদ্ধি পেয়েছে। এই ধারাবাহিকতায় ব্যাংকিং খাতের মোট আমানত হিসাবের প্রায় আটত্রিশ দশমিক পাঁচ শতাংশ অ্যাকাউন্টই এখন নারীদের একক বা যৌথ নামে নিবন্ধিত রয়েছে।
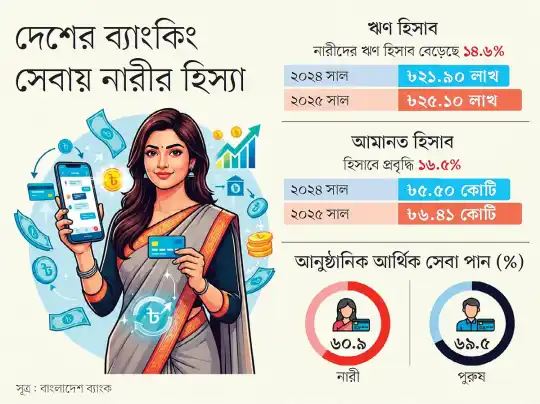
কেন্দ্রীয় ব্যাংকের সংগ্রহ করা পরিসংখ্যান অনুযায়ী আলোকপাত করলে দেখা যায় যে, আগের বছর অর্থাৎ দুই হাজার চব্বিশ সালের শেষ তিন মাসের তুলনায় দুই হাজার পঁচিশ সালের একই কালপর্বে নারীদের আমানত হিসাবের পরিমাণ উল্লেখযোগ্য পরিমাণে বৃদ্ধি পেয়েছে। আগের বছর যেখানে এই সংখ্যাটি ছিল পাঁচ কোটি পঞ্চাশ লাখ, সেখানে পরের বছরের ঠিক একই সময়ে তা বৃদ্ধি পেয়ে গিয়ে দাঁড়িয়েছে ছয় কোটি একচল্লিশ লাখে। অর্থাৎ সহজ কথায় বলতে গেলে, মাত্র এক বছরের সেই নির্দিষ্ট ব্যবধানে নারীদের সঞ্চয়ী বা আমানত হিসাব বেড়েছে একাত্তর লাখ। এর ফলে ব্যাংকের মোট আমানত হিসাবের মধ্যে নারীদের যে অংশীদারত্ব, তা সামান্য বেড়ে দাঁড়িয়েছে আটত্রিশ দশমিক পাঁচ শতাংশে, যা ঠিক আগের বছর একই সময়ে ছিল সাঁইত্রিশ দশমিক আট শতাংশ।
উক্ত প্রতিবেদনটি প্রণয়ন করার উদ্দেশ্যে দেশের মোট চারশ বত্রিশটি প্রাথমিক নমুনা সংগ্রহ এলাকা থেকে সর্বমোট ছয় হাজার নয়শ বারোটি পরিবারের সুনির্দিষ্ট তথ্য সংগ্রহ করা হয়েছিল। প্রতিটি আলাদা পরিবার থেকে পনেরো বছর কিংবা তার চেয়ে বেশি বয়সী যেকোনো একজন সদস্যকে এই বিশেষ জরিপের আওতাভুক্ত করা হয়েছিল। সেই জরিপের ফলাফলে দেখা গেছে যে, সামগ্রিক বিচারে দেশের আর্থিক সেবাসমূহের নাগাল পাওয়ার ক্ষেত্রে পুরুষদের তুলনায় নারীদের অংশগ্রহণ কিছুটা হলেও কম রয়েছে। দুই হাজার পঁচিশ সালের হিসাব অনুযায়ী, দেশের প্রাপ্তবয়স্ক পুরুষ সমাজের প্রায় ঊনসত্তর দশমিক পাঁচ শতাংশ আনুষ্ঠানিক আর্থিক কাঠামোর আওতাভুক্ত থাকলেও, নারীদের ক্ষেত্রে এই হারের পরিমাণ হলো মাত্র ষাট দশমিক নয় শতাংশ। সামগ্রিকভাবে দেশের সমস্ত প্রাপ্তবয়স্ক জনসংখ্যার মধ্য থেকে গড়ে চৌষট্টি দশমিক পাঁচ শতাংশ মানুষ আনুষ্ঠানিক আর্থিক সেবার নাগাল লাভ করেছে।
এখানে আনুষ্ঠানিক আর্থিক সেবা বলতে মূলত ব্যাংকিং ব্যবস্থা, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস বা এমএফএস প্রদানকারী প্রতিষ্ঠানসমূহ, ক্ষুদ্রঋণদানকারী বিভিন্ন সংস্থা, বিমা কোম্পানি, নন-ব্যাংক আর্থিক প্রতিষ্ঠান এবং পুঁজিবাজারের মধ্যস্থতাকারী বিভিন্ন মাধ্যম থেকে সংগৃহীত সেবাসমূহকে বোঝানো হয়েছে।
যদিও নারীদের ক্ষেত্রে সঞ্চয় বা আমানতের হিসাব খোলার হার ক্রমাগত বৃদ্ধি পাচ্ছে, তথাপি ঋণ সুবিধা পাওয়ার ক্ষেত্রে তাঁদের অংশগ্রহণ তুলনামূলকভাবে অনেকটাই কম। বাংলাদেশ ব্যাংকের প্রস্তুত করা প্রতিবেদন অনুযায়ী, দুই হাজার চব্বিশ সালের শেষ প্রান্তিকের তুলনায় পরের বছরের একই সময়ে ব্যাংকে নারীদের ঋণ হিসাব একুশ লাখ ৯০ হাজার থেকে বৃদ্ধি পেয়ে পঁচিশ লাখ দশ হাজারে উন্নীত হয়েছে। এক বছরের ব্যবধানে নারীদের ঋণ হিসাব বাড়ার হার ছিল চৌদ্দ দশমিক ছয় শতাংশ। কিন্তু ব্যাংকিং খাতের সর্বমোট ঋণ হিসাবের ভেতর নারীদের অংশ কুড়ি শতাংশ থেকে কমে নেমে এসেছে আঠারো দশমিক ছয় শতাংশে।
কুটির, অতিক্ষুদ্র, ক্ষুদ্র ও মাঝারি শিল্প খাতে ঋণ বরাদ্দের ক্ষেত্রে নারী উদ্যোক্তারা যথেষ্ট পরিমাণে পিছিয়ে রয়েছেন। দুই হাজার পঁচিশ সালের ডিসেম্বর মাস পর্যন্ত দেশের ব্যাংক এবং অন্যান্য আর্থিক প্রতিষ্ঠানগুলো এই খাতে সর্বমোট সত্তর হাজার একাত্তরি কোটি টাকা ঋণ বিতরণ করেছে। এর মধ্যে নারী পরিচালিত প্রতিষ্ঠানগুলো সব মিলিয়ে পেয়েছে মাত্র পাঁচ হাজার দুইশ চুরাশি কোটি টাকা, যার অর্থ দাঁড়াচ্ছে নারী উদ্যোক্তারা ওই নির্দিষ্ট খাতের মোট ঋণের মাত্র সাত দশমিক পাঁচ শতাংশ পেয়েছেন।
পক্ষান্তরে, ক্ষুদ্রঋণ প্রদানকারী প্রতিষ্ঠানগুলোর ঋণগ্রহীতাদের কাতারে নারীদের অবস্থান অত্যন্ত শক্তিশালী। এই বিশেষ খাতের মোট ঋণ হিসাবের শতকরা একান্ন ভাগই নারীদের দখলে রয়েছে।
তবে ঋণ গ্রহণকারী প্রতিষ্ঠানের মোট সংখ্যার দিক থেকে বিবেচনা করলে এই চিত্রের মধ্যে কিছুটা ভিন্নতা পরিলক্ষিত হয়। দুই হাজার পঁচিশ সালের চতুর্থ প্রান্তিকে সিএমএসএমই খাতের অধীনে ঋণ লাভ করেছিল নারীদের মালিকানাধীন এক লাখ একষট্টি হাজার দুইশ তেরোটি প্রতিষ্ঠান। ঠিক একই নির্দিষ্ট সময়ে পুরুষদের মালিকানাধীন ঋণপ্রাপ্ত প্রতিষ্ঠানের সংখ্যা ছিল দুই লাখ সাতষট্টি হাজার চারশ চব্বিশটি। সর্বমোট ঋণপ্রাপ্ত প্রতিষ্ঠানের বিশাল তালিকার ভেতর নারী উদ্যোক্তাদের এই হিস্যার পরিমাণ ছিল সাঁইত্রিশ দশমিক ছয় শতাংশ।
এই পুরো বিষয়টি সম্পর্কে বিস্তারিত জানতে চাইলে ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের বিশিষ্ট অধ্যাপক সায়েমা হক তাঁর সুচিন্তিত মতামত ব্যক্ত করে জানান যে, নারীদের ব্যাংকিং হিসাবের সংখ্যা বৃদ্ধি পেয়েছে এবং পরিবারের সার্বিক সঞ্চয়ের ক্ষেত্রেও নারীরা অত্যন্ত গুরুত্বপূর্ণ অবদান রেখে চলেছেন। এর মাধ্যমে তাঁদের আর্থিক অন্তর্ভুক্তি নিশ্চিত হচ্ছে ঠিকই, কিন্তু তাঁরা কাঙ্ক্ষিত অর্থে কোনো উৎপাদনশীল অর্থনৈতিক কর্মকাণ্ডের সঙ্গে সেভাবে নিজেদের যুক্ত করতে পারছেন না। অর্থাৎ এই অন্তর্ভুক্তি এখনো পুরোপুরি অর্থবহ ও কার্যকর হয়ে উঠতে পারছে না।
প্রাতিষ্ঠানিক নানা ধরনের জটিলতা ও দীর্ঘসূত্রতার কারণে সাধারণ নারীরা ব্যাংকে সশরীরে যেতে অনেকাংশে নিরুৎসাহিত হন বলে নিজের মন্তব্যে উল্লেখ করেন অধ্যাপক সায়েমা হক। প্রধানত এই বিশেষ কারণেই তাঁরা প্রথাগত ব্যাংকের বদলে ক্ষুদ্রঋণ প্রদানকারী প্রতিষ্ঠানগুলোর প্রতি বেশি মাত্রায় ঝুঁকে পড়ছেন। আনুষ্ঠানিক আর্থিক সেবা পাওয়ার ক্ষেত্রে নানা ধরনের আইনি ও প্রক্রিয়াগত জটিলতার পাশাপাশি আরও কিছু বাস্তব কারণে অনেক নারী উদ্যোক্তা হয়ে উঠতে পারছেন না। পরিবারের বিভিন্ন দায়িত্ব পালনের অতিরিক্ত চাপ, পর্যাপ্ত আর্থিক সাক্ষরতার অভাব এবং অধিকাংশ ক্ষেত্রে ব্যবসায়িক ঝুঁকি গ্রহণে চরম অনীহার ফলেও তাঁরা ক্রমাগত পিছিয়ে পড়ছেন। আবার অনেক সময় এমনও দেখা যায় যে, ঋণ আনুষ্ঠানিকভাবে নারীর নামে উত্তোলন করা হলেও সেই নির্দিষ্ট অর্থ শেষ পর্যন্ত কীভাবে ও কোথায় ব্যয় হবে, তার সম্পূর্ণ সিদ্ধান্ত গ্রহণ করছেন পুরুষেরা।
বাংলাদেশ ব্যাংকের জমাকৃত প্রতিবেদন থেকে প্রাপ্ত তথ্য অনুযায়ী, নারী উদ্যোক্তারা সিএমএসএমই খাতের আওতায় যে ঋণ পেয়েছিলেন, তার সবচেয়ে বড় অংশটি ব্যয় হয়েছে উৎপাদন খাতে। দুই হাজার পঁচিশ সালের ডিসেম্বর মাস সমাপ্ত হওয়ার প্রাক্কালে নারী উদ্যোক্তাগণ মোট যে পরিমাণ ঋণ লাভ করেছিলেন, তার একচল্লিশ দশমিক পাঁচ শতাংশই বরাদ্দ করা হয়েছিল এই উৎপাদন খাতে, যার আর্থিক পরিমাণ হলো দুই হাজার একশ ৯০ কোটি টাকা।
বাণিজ্য খাতের উন্নয়নে বিতরণ করা হয়েছে এক হাজার ছয়শ তেইশ কোটি টাকা, যা নারী উদ্যোক্তাদের প্রাপ্ত সর্বমোট ঋণের ত্রিশ দশমিক সাত শতাংশ। আর অন্যদিকে সেবা খাতের উন্নয়নে গেছে এক হাজার চারশ একাত্তর কোটি টাকা বা মোট ঋণের সাতাশ দশমিক আট শতাংশ। এর মানে দাঁড়াচ্ছে, নারী উদ্যোক্তাদের ঋণের বড় একটা অংশ মূলত উৎপাদন ও বাণিজ্য খাতের মধ্যেই সীমাবদ্ধ রয়েছে। তবে সামগ্রিক সিএমএসএমই ঋণের পরিসরে তাঁদের এই অংশীদারত্ব এখনো বেশ কম।
মোবাইল আর্থিক সেবামূলক ব্যবস্থার মাধ্যমেও দেশের মানুষের অন্তর্ভুক্তি দ্রুতগতিতে বৃদ্ধি পাচ্ছে।
জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলের বা এনএফআইএস-এর দুই হাজার একুশ থেকে দুই হাজার ছাব্বিশ মেয়াদের একেবারে শেষ পর্যায়ে এসে দেশের সার্বিক আর্থিক অন্তর্ভুক্তির অগ্রগতির সামগ্রিক চিত্রটি বাংলাদেশ ব্যাংকের এই প্রতিবেদনে অত্যন্ত নিখুঁতভাবে তুলে ধরা হয়েছে। সেখানে বলা হয়েছে যে, দেশের ভেতরে আর্থিক অন্তর্ভুক্তির পরিধি প্রসারিত করার ক্ষেত্রে ডিজিটাল প্রযুক্তিনির্ভর আর্থিক সেবাসমূহ প্রধান অনুঘটক বা চালিকাশক্তি হিসেবে অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করে চলেছে। এই ক্ষেত্রে সবচেয়ে বড় এবং শক্তিশালী গ্রাহক ভিত্তিটি তৈরি হয়েছে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস বা এমএফএস খাতের হাত ধরে।
উক্ত প্রতিবেদনের তথ্য অনুসারে, দুই হাজার পঁচিশ সালের মধ্যে দেশের ভেতরে এমএফএস হিসাবের মোট সংখ্যা বহুগুণ বৃদ্ধি পেয়ে পঁচিশ কোটি দুই লাখে গিয়ে ঠেকেছে। এর মধ্যে কেবল নারীদের নিজ নামে থাকা হিসাবের সংখ্যা হলো দশ কোটি ছাপান্ন লাখ ৭০ হাজার। এই বিশেষ সেবা দেশবাসীর দোরগোড়ায় পৌঁছে দেওয়ার কাজে সারা দেশ জুড়ে কুড়ি লাখ ত্রিশ হাজারের বেশি সক্রিয় এজেন্ট দিনরাত কাজ করে যাচ্ছেন। দুই হাজার পঁচিশ সালের পুরো সময়জুড়ে মোবাইল আর্থিক সেবার মাধ্যমে সারা দেশে সর্বমোট একুশ লাখ তিরাশি হাজার একশ কোটি টাকার লেনদেন সম্পন্ন হয়েছিল।
পুরো দেশজুড়ে প্রচলিত ব্যাংকগুলোর সর্বমোট শাখার সংখ্যা বর্তমানে রয়েছে এগারো হাজার চারশ আঠারোটি। সাধারণ মানুষকে আনুষ্ঠানিক আর্থিক সেবামূলক সুবিধা দেওয়ার ক্ষেত্রে এই ব্যাংকগুলো অত্যন্ত তাৎপর্যপূর্ণ ভূমিকা পালন করে যাচ্ছে। এছাড়া প্রচলিত ব্যাংক ব্যবস্থার পাশাপাশি এজেন্ট ব্যাংকিং কার্যক্রমের ব্যাপক প্রসারের ফলে সার্বিক আর্থিক সেবার পরিধিও দিন দিন আরও বেশি বিস্তৃত হচ্ছে।