
সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রা কমিয়ে আনল সরকার
নিজস্ব প্রতিবেদক মুক্ত কণ্ঠস্বর
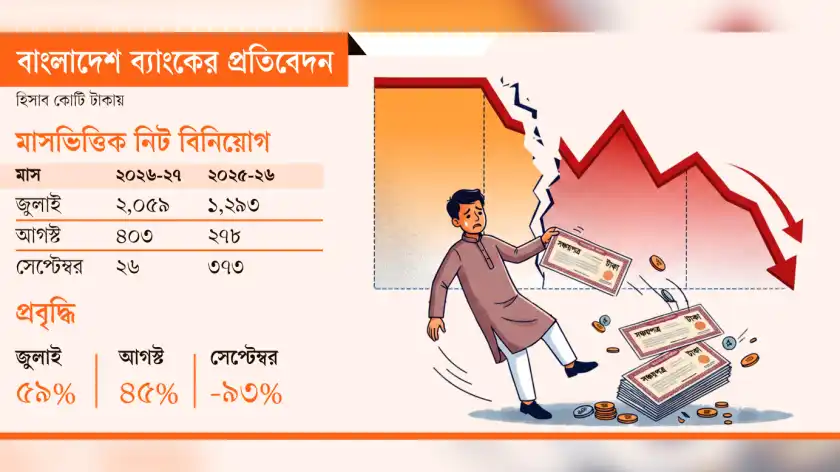
সরকার নতুন সঞ্চয়পত্র বিক্রি থেকে প্রাপ্ত অর্থ দিয়ে অতীতে বিক্রি হওয়া সার্টিফিকেটগুলোর মূল ও লভ্যাংশ মিটিয়ে দেওয়ার পর যে উদ্বৃত্ত থাকে, তাকে নিট বিনিয়োগ হিসেবে হিসাব করে। এই অবশিষ্ট অর্থ বিভিন্ন উন্নয়নমূলক কাজে ব্যয় করায় সঞ্চয়পত্র খাত অভ্যন্তরীণ ঋণের একটি প্রধান খাত হিসেবে গণ্য হয়।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মোস্তফা কে. মুজেরী জানান, দেশের ব্যাংকিং ব্যবস্থার পূর্ণ স্থায়িত্ব অর্জিত না হওয়ায় সাধারণ গ্রাহকদের মধ্যে অনাস্থা ও শঙ্কা বজায় রয়েছে।
এই প্রেক্ষাপটে দ্রব্যমূল্যের ঊর্ধ্বগতির মধ্যে যাঁদের হাতে সামান্য জমানো অর্থ থাকছে, তাঁরা ঝুঁকি এড়াতে এই খাতে অর্থ রাখছেন।
তাঁর পর্যবেক্ষণ অনুযায়ী, এখানে মূল পুঁজির নিরাপত্তা শতভাগ নিশ্চিত থাকে, জরুরি মুহূর্তে ভাঙানোর সুবিধা পাওয়া যায় এবং লাভের হারও বেশ আকর্ষণীয়।
এই সব ইতিবাচক দিকের জন্যই সাধারণের আকর্ষণ টিকে আছে, যদিও এখান থেকে ঋণ বাড়লে পরবর্তী সময়ে মুনাফা মেটানোর চাপও বৃদ্ধি পায়।
ফলে এই খাত থেকে তহবিল সংগ্রহের সময় সরকারের সুদ পরিশোধের সামর্থ্য এবং খরচের বিষয়টি বিশেষভাবে পর্যালোচনা করা আবশ্যক।
আসন্ন ২০২৫-২৬ অর্থবছরের মূল বাজেটে এই খাত থেকে ১২ হাজার ৫০০ কোটি টাকা ধার নেওয়ার প্রাক্কলন করা হয়েছিল।
পরবর্তী সময়ে সংশোধিত পরিকল্পনা অনুযায়ী সেই লক্ষ্যমাত্রা কমিয়ে ১১ হাজার ৫০০ কোটি টাকায় নামিয়ে আনা হয়।
কিন্তু অর্থবছর সমাপ্তির পর দেখা যায়, নতুন করে যত অর্থ নেওয়া হয়েছিল, তার চেয়ে ৪৩৬ কোটি টাকা বেশি শোধ করতে হয়েছে রাষ্ট্রকে।
অর্থাৎ সেই নির্দিষ্ট সময়ে ঋণ পাওয়ার পরিবর্তে উল্টো ঋণ পরিশোধ করার পরিস্থিতি সৃষ্টি হয়েছিল।
এরই ধারাবাহিকতায় বর্তমান ২০২৬-২৭ অর্থবছরের বাজেটে এই খাত থেকে অর্থ নেওয়ার পরিমাণ আরও কমিয়ে মাত্র ৮ হাজার ৫০০ কোটি টাকা নির্ধারণ করা হয়েছে।
অন্যদিকে, বর্তমান অর্থবছরের প্রথম ত্রৈমাসিকে অর্থাৎ তিন মাসে কেবল ব্যাংকিং খাত থেকেই ২৪ হাজার ২৪৫ কোটি টাকা ঋণ গ্রহণ করেছে প্রশাসন।
অথচ এর আগের অর্থবছরের ঠিক একই সময়ে ব্যাংক থেকে ঋণ নেওয়ার কোনো প্রয়োজন পড়েনি, বরং উল্টো ৬ হাজার ৯২৬ কোটি টাকা পরিশোধ করা হয়েছিল।
© সকল কিছুর স্বত্বাধিকারঃ জাতীয় দৈনিক মুক্ত কণ্ঠস্বর
 প্রিন্ট করুন
 সেভ করুন