.jpg) জাতীয় দৈনিক মুক্ত কণ্ঠস্বর

নিজস্ব প্রতিবেদক মুক্ত কণ্ঠস্বর
প্রাপ্তবয়স্ক জনসংখ্যার বিশাল একটি অংশ বর্তমানে বিভিন্ন আনুষ্ঠানিক আর্থিক মাধ্যমের সঙ্গে যুক্ত হয়েছেন। ব্যাংকিং খাত, মোবাইলভিত্তিক লেনদেন, ক্ষুদ্র ঋণদানকারী সংস্থা, বিমা পলিসি কিংবা পুঁজিবাজারের নানা মধ্যস্থতাকারীর দপ্তরে এই বিপুল মানুষের অন্তত একটি করে সক্রিয় অ্যাকাউন্ট রয়েছে। তবে মূলধারার এই আর্থিক কাঠামোর বাইরে এখনো বসবাস করছেন দেশের এক বিরাট অংশের প্রায় ৩৫ শতাংশ প্রাপ্তবয়স্ক নাগরিক।
সামগ্রিক এই হিসাবের ভেতর প্রথাগত ব্যাংকিং চ্যানেলে অ্যাকাউন্ট রয়েছে প্রায় ২৮ দশমিক ৮ শতাংশ মানুষের। পাশাপাশি, মোবাইল আর্থিক সেবা বা এমএফএসের সঙ্গে যুক্ত আছেন প্রায় ৪৪ দশমিক ৭ শতাংশ গ্রাহক। যদিও সাধারণ নাগরিকদের একটি বড় অংশের একই সঙ্গে ব্যাংক এবং মোবাইল ফাইন্যান্সিয়াল সার্ভিস—উভয় মাধ্যমেই হিসাব খোলা রয়েছে। বেসরকারি গবেষণা প্রতিষ্ঠান র্যাপিডের উদ্যোগে এই জরিপটি পরিচালিত হয় চলতি বছরের ২৬ জানুয়ারি থেকে ২৪ এপ্রিল পর্যন্ত সময়ের মধ্যে, যেখানে দেশের প্রায় সাত হাজার খানা থেকে সরাসরি তথ্য সংগ্রহ করা হয়।
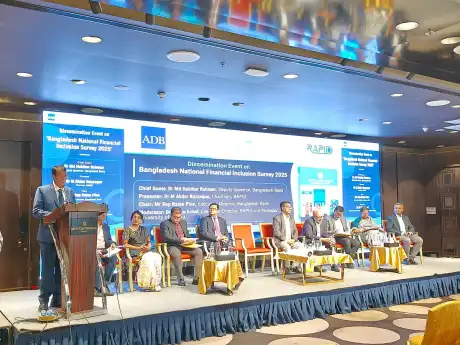
‘বাংলাদেশ ন্যাশনাল ফিন্যান্সিয়াল ইনক্লুশন সার্ভে ২০২৫’ শীর্ষক এই গবেষণার ফলাফল প্রকাশের উদ্দেশ্যে সম্প্রতি রাজধানীর হোটেল ইন্টারকন্টিনেন্টালে একটি বিশেষ অনুষ্ঠানের আয়োজন করা হয়। বাংলাদেশ ব্যাংক ও র্যাপিডের যৌথ ব্যবস্থাপনায় আয়োজিত এই সভায় গবেষণার নানা দিক ও নীতিগত প্রস্তাবনা তুলে ধরেন র্যাপিডের প্রধান আবদুর রাজ্জাক। আয়োজকদের পক্ষ থেকে জানানো হয়, দেশের কোনো স্থানীয় প্রতিষ্ঠানের মাধ্যমে এটিই প্রথম এ ধরনের ব্যাপকভিত্তিক জরিপ পরিচালনা করা হলো।
বিভাগীয় পরিসংখ্যান বিশ্লেষণ করলে দেখা যায়, ভৌগোলিক অবস্থানের ভিত্তিতে আর্থিক সেবার প্রসারে সবচেয়ে এগিয়ে রয়েছে ঢাকা অঞ্চল। এই এলাকার প্রায় ৬৭ দশমিক ৭ শতাংশ মানুষ প্রাতিষ্ঠানিক আর্থিক ব্যবস্থার সঙ্গে যুক্ত আছেন। এর বিপরীতে সবচেয়ে পিছিয়ে থাকা জনপদ হলো সিলেট বিভাগ, যেখানে অন্তর্ভুক্তির হার মাত্র ৫৪ দশমিক ৯ শতাংশ। বাকি অঞ্চলগুলোর মধ্যে চট্টগ্রামে ৬৭ শতাংশ, রংপুরে ৬৪ দশমিক ৯ শতাংশ, ময়মনসিংহে ৬৪ দশমিক ২ শতাংশ, বরিশালে ৬৪ শতাংশ, খুলনায় ৬৩ দশমিক ৫ শতাংশ এবং রাজশাহীতে ৬০ দশমিক ১ শতাংশ মানুষ এই সেবার সুবিধা ভোগ করছেন। এছাড়া জাতীয় পরিসংখ্যানে পুরুষদের অংশগ্রহণের হার ৬৯ দশমিক ৫ শতাংশ এবং নারীদের হার ৬০ দশমিক ৯ শতাংশ রেকর্ড করা হয়েছে।
ব্যাংক হিসাবের মূল লক্ষ্য সঞ্চয়
সাধারণ মানুষ প্রধানত অর্থ জমানোর উদ্দেশ্যে প্রথাগত ব্যাংকিং অ্যাকাউন্টগুলো ব্যবহার করে থাকেন। তথ্য অনুযায়ী, পুরুষ হিসাবধারীদের প্রায় ৫৮ দশমিক ৪ শতাংশ এবং নারী হিসাবধারীদের প্রায় ৬২ দশমিক ৭ শতাংশ অংশ অর্থ সঞ্চয়ের জন্য এই মাধ্যম বেছে নেন।
অন্যদিকে মোবাইল ব্যাংকিংয়ের ব্যবহার মূলত টাকা আদান-প্রদানের মাধ্যম হিসেবেই সীমাবদ্ধ রয়েছে। এমএফএস অ্যাকাউন্টধারী নারীদের প্রায় ৯০ দশমিক ৩ শতাংশ এবং পুরুষদের প্রায় ৮৩ দশমিক ১ শতাংশ অর্থ গ্রহণের কাজে এই সেবা নেন। এছাড়া টাকা পাঠানোর ক্ষেত্রে নারী ও পুরুষের ব্যবহারের হার যথাক্রমে ৭৭ শতাংশ ও ৬১ শতাংশ।
মোবাইল অ্যাপস ব্যবহার করেন কম
দৈনন্দিন কেনাকাটার বিল পরিশোধ বা ইউটিলিটি বিল মেটানোর কাজে মোবাইল ফাইন্যান্সিয়াল সার্ভিসের ব্যবহার এখনো অত্যন্ত সীমিত। এই ধরনের কাজে এমএফএস ব্যবহারকারীর হার চার ভাগের কম। পল্লী অঞ্চলের হিসাবধারীদের প্রায় ৩৭ শতাংশ মানুষ সামাজিক নিরাপত্তার বিভিন্ন ভাতা বা সরকারি সহায়তার অর্থ এই প্ল্যাটফর্মের মাধ্যমে পেয়ে থাকেন। তবে অবাক করার বিষয় হলো, মোবাইল ফাইন্যান্সিয়াল সার্ভিসের নিজস্ব অ্যাপস ব্যবহার করেন মাত্র ২০ দশমিক ৫ শতাংশ গ্রাহক।
ব্যাংক ও ক্ষুদ্রঋণ প্রতিষ্ঠানের সামগ্রিক সেবার মান নিয়ে সন্তোষ প্রকাশ করলেও গ্রাহকদের মাঝে অভিযোগ নিষ্পত্তির বিষয়ে যথেষ্ট ঘাটতি রয়েছে। মোবাইলভিত্তিক সেবার বিভিন্ন চার্জ বা ফি নিয়ে অসন্তুষ্টির কথা জানিয়েছেন প্রায় ৩১ দশমিক ৮ শতাংশ গ্রাহক। বিমার ক্ষেত্রে ক্ষতিপূরণ বা দাবি পাওয়ার দীর্ঘসূত্রতা নিয়ে সন্তুষ্ট মাত্র ৪৪ শতাংশ মানুষ এবং বিমা খাতের অভিযোগ ব্যবস্থাপনা নিয়ে সন্তুষ্টির হার মোটে ১০ দশমিক ৬ শতাংশ।
আর্থিক পণ্যের বিষয়ে সাধারণ গ্রাহকদের ধারণার পরিধিও বেশ সংক্ষিপ্ত। ব্যাংক হিসাবে জমানো অর্থের বিপরীতে ঠিক কত পরিমাণ সুদ পাওয়া যায়, সে বিষয়ে স্পষ্ট ধারণা রাখেন মাত্র ৩৩ শতাংশ গ্রাহক। ক্ষুদ্রঋণের ক্ষেত্রে এই হার মাত্র ১৫ শতাংশে নেমে আসে।
যাঁরা ঋণসেবা নেন না, তাঁদের প্রায় ৪৬ শতাংশ মনে করেন তাদের কোনো ধরনের ঋণের প্রয়োজন নেই। একইভাবে, আমানত সেবা থেকে দূরে থাকা ব্যক্তিদের প্রায় ৩১ দশমিক ৬ শতাংশের ধারণা এর কোনো দরকার নেই। অন্যদিকে বিমা পলিসি গ্রহণ না করার প্রধান কারণ হিসেবে ৫৬ শতাংশ মানুষ পর্যাপ্ত অর্থ না থাকার বিষয়টি সামনে এনেছেন।
কেন্দ্রীয় ব্যাংকের উপরিপরিবার দৃষ্টিভঙ্গি
অনুষ্ঠানে প্রধান অতিথির বক্তব্যে কেন্দ্রীয় ব্যাংকের ডেপুটি গভর্নর মো. হাবিবুর রহমান জানান, এই গবেষণার মাধ্যমে আর্থিক খাতের অভ্যন্তরীণ বহু অজানা তথ্য সামনে এসেছে, যা ভবিষ্যতের নীতি নির্ধারণে জোরালো ভূমিকা রাখবে। নারী ও পুরুষের ব্যবধান দূর করার তাগিদ দিয়ে তিনি বলেন, এই বৈষম্য নিরসনে সুনির্দিষ্ট পদক্ষেপ নিতে হবে।
বিশেষ অতিথির বক্তৃতায় বিকাশের প্রধান নির্বাহী কর্মকর্তা কামাল কাদীর উল্লেখ করেন, অন্তর্บৃদ্ধির নেপথ্যের কারণগুলো খতিয়ে দেখা দরকার। অ্যাপস ছাড়াও সাধারণ বা ফিচার ফোনের মাধ্যমে এমএফএস ব্যবহারের সুযোগ থাকায় এর পরিধি বহুগুণ বৃদ্ধি পেয়েছে। পাশাপাশি তিনি এজেন্ট ব্যাংকিংয়ের বিস্তার বাড়ানোর ওপর বিশেষ জোর দেন।
ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী তারেক রেফাত উল্লাহ খান বলেন, গত আড়াই দশকে বহু মানুষকে সেবা দেওয়া হলেও আগামী দিনে ডিজিটাল ইকোসিস্টেমের পরিধি না বাড়ালে কাঙ্ক্ষিত অগ্রগতি আসবে না। শুধু অ্যাকাউন্ট থাকলেই চলবে না, প্রতিটি লেনদেনে তাদের সক্রিয় অংশগ্রহণ নিশ্চিত করতে হবে।
গবেষণা সংস্থার প্রধান আবদুর রাজ্জাক মনে করেন, নারীদের সম্পৃক্ততা বাড়াতে তাদের উপযোগী বিশেষ আর্থিক সেবা ও পণ্য প্রণয়ন করতে হবে। সার্বিক অন্তর্ভুক্তি না বাড়লে সরকারের রাজস্ব আহরণের গতিও শ্লথ হয়ে পড়বে।
উক্ত প্রকাশনা অনুষ্ঠানে আরও বক্তব্য রাখেন বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক শাহ মো. আহসান হাবিব এবং বিজনেস ইনিশিয়েটিভ লিডিং ডেভেলপমেন্টের প্রধান নির্বাহী ফেরদৌস আরা বেগমসহ বিশিষ্ট ব্যক্তিবর্গ।