.jpg) জাতীয় দৈনিক মুক্ত কণ্ঠস্বর

নিজস্ব প্রতিবেদক মুক্ত কণ্ঠস্বর
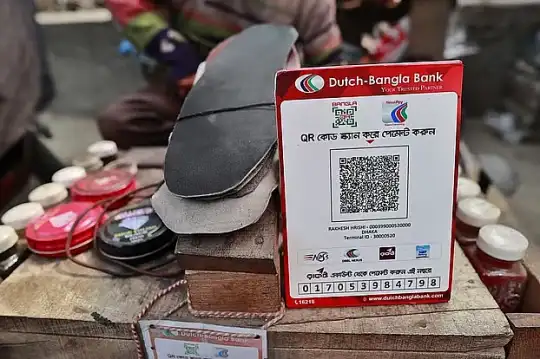
রাজধানীর বিভিন্ন বাণিজ্যিক দোকানে কেনাকাটা শেষে মূল্য পরিশোধের সময় গ্রাহকদের প্রায়শই বেশ কিছু বিচিত্র অভিজ্ঞতার সম্মুখীন হতে হয়। ক্যাশিয়ারের টেবিলের সামনে সারিবদ্ধভাবে সাজানো থাকে একাধিক ভিন্ন রঙের প্লাস্টিক নির্মিত পেমেন্ট স্ট্যান্ড। কোনোটির রং গোলাপি, কোনোটিতে কমলা কিংবা নীল আভা লক্ষ্য করা যায়। এগুলোর গায়ে সুনির্দিষ্ট বিন্যাসে অঙ্কিত থাকে সাদাকালো কিছু বর্গাকৃতির নকশা, যা মূলত কিউআর কোড হিসেবে পরিচিত। সাধারণ মানুষের স্মার্টফোনে নির্দিষ্ট কোনো একটি ব্যাংকের অ্যাপ্লিকেশন ইনস্টল করা থাকলেও, দোকানদারের কাছে থাকতে পারে সম্পূর্ণ ভিন্ন কোনো ব্যাংক কিংবা মোবাইল ফাইন্যান্সিয়াল সার্ভিসের কিউআর কোড। এর ফলে আধুনিক ডিজিটাল যুগে বসবাস করেও শেষ পর্যন্ত মানিব্যাগ খুলে খুচরা কাগজ বা ধাতব মুদ্রার সন্ধান করতে হয়।
এমন একটি বাস্তবতায় প্রশ্ন জাগে, যদি একাধিক স্ট্যান্ডের স্থলে দোকানে কেবল একটিমাত্র কিউআর কোড ঝুলানো থাকত, তবে পরিস্থিতি কেমন হতো? গ্রাহকের মুঠোফোনে যেকোনো ব্যাংকিং বা মোবাইল আর্থিক সেবার অ্যাপই থাকুক না কেন, সেই একটিমাত্র কোড স্ক্যান করেই মুহূর্তের মধ্যে বিল পরিশোধ করা সম্ভব হলে ঝামেলা অনেকটাই কমে যেত। ঠিক এই নাগরিক ভোগান্তির স্থায়ী প্রতিকার নিশ্চিত করতেই দেশের কেন্দ্রীয় ব্যাংক অবমুক্ত করেছে যুগান্তকারী পেমেন্ট মাধ্যম ‘বাংলা কিউআর’।
এটি মূলত একটি সর্বজনীন ও অভিন্ন কিউআর পেমেন্ট কাঠামো, যার মাধ্যমে অংশ নেওয়া সমস্ত ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস প্রোভাইডার এবং অনুমোদিত বিভিন্ন আর্থিক প্রতিষ্ঠানের হিসাবধারীরা একই কোড ব্যবহার করে আর্থিক লেনদেন সম্পন্ন করতে পারেন। কিন্তু প্রশ্ন হলো, কাগজে প্রিন্ট করা সাদাকালো একটি ছক কীভাবে এতগুলো ব্যাংক এবং মোবাইল আর্থিক সেবাকে একই কাঠামোর আওতায় নিয়ে আসে? এর পেছনের কারিগরি কৌশল কিংবা প্রযুক্তির স্বরূপটিই বা আসলে কী?
পূর্ববর্তী সমস্যাটির ব্যবচ্ছেদ করতে হলে আগে অনুধাবন করতে হবে বিগত দিনের জটিলতাগুলো কোথায় ছিল। এতদিন পর্যন্ত দেশের ডিজিটাল পেমেন্ট মাধ্যমগুলো একে অপরের সঙ্গে পুরোপুরি বিচ্ছিন্ন ছিল। প্রযুক্তিবিদদের পরিভাষায় এ ধরনের বিচ্ছিন্ন পরিকাঠামোকে ক্লোজড-লুপ সিস্টেম হিসেবে অভিহিত করা হয়। অর্থাৎ, নির্দিষ্ট কোনো প্রতিষ্ঠানের মোবাইল অ্যাপ কেবল সেই নির্দিষ্ট প্রতিষ্ঠানের নিজস্ব পেমেন্ট পদ্ধতির কিউআর কোড স্ক্যান করতে সক্ষম হতো। ভিন্ন কোনো কোম্পানির কোড স্ক্যান করলে লেনদেন সম্পন্ন করা কোনোভাবেই সম্ভব হতো না। প্রতিটি প্রতিষ্ঠান নিজস্ব স্বকীয়তায় উপাত্ত সাজাত এবং পেমেন্ট প্রক্রিয়া পরিচালনা করত। যার দরুন এক প্রতিষ্ঠানের সঙ্গে অন্য প্রতিষ্ঠানের সরাসরি কোনো সংযোগ বা সেতুবন্ধন থাকত না।
এই কাঠামোগত জটিলতা দূর করার জন্য অপরিহার্য ছিল একটি সর্বজনীন ভাষা কিংবা মানদণ্ড, যা সংশ্লিষ্ট সব প্রতিষ্ঠান একসঙ্গে ব্যবহার করতে পারবে। বৈশ্বিক পর্যায়ে কিউআর কোডভিত্তিক পেমেন্টের এমন একটি আন্তর্জাতিক মানদণ্ড তৈরি এবং রক্ষণাবেক্ষণের কাজটি পরিচালনা করে থাকে ইএমভিসিউ (EMVCo)। ইউরোপে পেমেন্ট সেবার বিস্তার ঘটানো শীর্ষস্থানীয় কয়েকটি প্রতিষ্ঠান—ইউরোপে পে, মাস্টারকার্ড এবং ভিসার যৌথ উদ্যোগের মাধ্যমে এই সংস্থাটি আত্মপ্রকাশ করেছিল। পরবর্তীতে এর সদস্য হিসেবে যুক্ত হয় আরও কয়েকটি আন্তর্জাতিক লেনদেন নেটওয়ার্ক।
বাংলাদেশ ব্যাংক আন্তর্জাতিক মানদণ্ড তৈریকারী সংস্থা ইএমভিসিউ-এর মার্চেন্ট-প্রেজেন্টেড কিউআর কোড স্পেসিফিকেশন পুঙ্খানুপুঙ্খভাবে অনুসরণ করে তৈরি করেছে বহুল প্রতীক্ষিত বাংলা কিউআর। এর ফলেই এটি একটি পূর্ণাঙ্গ ইন্টারঅপারেবল বা আন্তঃসংযোগযোগ্য পেমেন্ট ব্যবস্থায় রূপ নিয়েছে। সহজ ভাষায় বলতে গেলে, এতদিন ধরে বিচ্ছিন্ন থাকা ডিজিটাল লেনদেন মাধ্যমগুলোর মধ্যে এখন একটি সুদৃঢ় অভিন্ন সেতু নির্মিত হয়েছে। তবে এই সর্বজনীন সুবিধা কেবল তখনই উপভোগ করা যাবে, যখন ব্যবহারকারী বাংলা কিউআরের সঙ্গে আনুষ্ঠানিকভাবে যুক্ত এবং অনুমোদিত আর্থিক প্রতিষ্ঠানের গ্রাহক হবেন।
কিউআর কোড মূলত দ্বি-মাত্রিক বা টু-ডি বারকোডের একটি আধুনিক রূপ। সুদূর ১৯৯৪ সালে জাপানের বিখ্যাত ডেনসো ওয়েভ কোম্পানির মেধাবী প্রকৌশলী মাসাহিরো হারা এবং তাঁর সহযোগী গবেষকেরা মোটরগাড়ির যন্ত্রাংশের বিভিন্ন তথ্য দ্রুত শনাক্ত ও ট্র্যাক করার উদ্দেশ্যে এটি প্রথম উদ্ভাবন করেছিলেন। প্রথাগত বারকোডে যাবতীয় তথ্য সাজানো থাকে আড়াআড়িভাবে বিস্তৃত কিছু সাদাকালো রেখার মাধ্যমে। সেই কারণে ওই পুরনো পদ্ধতিতে তুলনামূলক অনেক কম পরিমাণ উপাত্ত সংরক্ষণ করা সম্ভব হতো।
পক্ষান্তরে, কিউআর কোডের ক্ষেত্রে দৈর্ঘ্য এবং প্রস্থ উভয় দিক বরাবরই সাদাকালো ক্ষুদ্র ক্ষুদ্র বর্গাকার ঘর সুবিন্যস্ত থাকে। এই সুনির্দিষ্ট ঘরগুলোর নিখুঁত বিন্যাসের মাধ্যমেই যাবতীয় তথ্য সংরক্ষিত হয়। আধুনিক কম্পিউটার এই জটিল বিন্যাসকে বাইনারি কোডের সাহায্যে পাঠোদ্ধার করে থাকে। কালো ও সাদা ঘরগুলোকে যথাক্রমে ১ এবং ০ হিসেবে গণ্য করা হলেও বাস্তব ক্ষেত্রে পুরো কোডের গঠনশৈলী অত্যন্ত জটিল প্রকৃতির হয়ে থাকে। এতে কেবল তথ্য সংরক্ষণের পাশাপাশি কোডের সঠিক অবস্থান শনাক্তকরণ এবং যেকোনো ভুল স্বয়ংক্রিয়ভাবে সংশোধনের কার্যকর ব্যবস্থাও অন্তর্ভুক্ত থাকে।
বাংলা কিউআর মূলত মার্চেন্ট-প্রেজেন্টেড মোড বা সংক্ষেপে এমপিএম প্রযুক্তির ওপর ভিত্তি করে পুরোপুরি পরিচালিত হয়। এর সহজ অর্থ হলো, বিক্রেতা বা দোকানদার তাঁর প্রতিষ্ঠানের কিউআর কোডটি প্রকাশ বা প্রদর্শন করে রাখেন, আর ক্রেতা তাঁর ব্যক্তিগত স্মার্টফোনের ক্যামেরা চালু করে সেই কোডটি স্ক্যান করেন।
গ্রাহকের মুঠোফোনের ক্যামেরা যখন কোনো একটি বাংলা কিউআর স্ক্যান করে, তখন ভেতরের সফটওয়্যারটি সাদাকালো ছকের ভেতরে লুকানো সমস্ত তথ্য অত্যন্ত নিখুঁতভাবে পাঠ করে। এই সংগৃহীত তথ্যগুলো একটি নির্দিষ্ট নিয়ম ও কাঠামোর অধীনে সুবিন্যস্ত থাকে। এই বিশেষ পদ্ধতিকে বলা হয় টিএলভি বা ট্যাগ-লেন্থ-ভেল্যু মেকানিজম।
পুরো বিষয়টি অনেকটা কোনো নির্ভরযোগ্য কুরিয়ার সার্ভিসের পার্সেলের গায়ে স্থায়ীভাবে লেখা টিকিটের বা ঠিকানার মতো কাজ করে। প্রতিটি খণ্ড তথ্যের সূচনার অংশে একটি নির্দিষ্ট ট্যাগ থাকে, যা নির্দেশ করে উপাত্তটি ঠিক কী ধরনের। এর ঠিক পরেই থাকে লেন্থ বা উপাত্তটির নির্ধারিত দৈর্ঘ্য। পরিশেষে থাকে ভেল্যু বা প্রকৃত ও মূল তথ্য। অর্থাৎ, নির্দিষ্ট কোনো তথ্য কোথায় শুরু হয়েছে, তা ঠিক কতটুকু স্থান দখল করেছে এবং তার ভেতর ঠিক কী লেখা রয়েছে—এই তিনটি গুরুত্বপূর্ণ বিষয় টিএলভি পদ্ধতির মাধ্যমে নির্দিষ্ট করা থাকে।
কিউআর কোডের অভ্যন্তরে থাকা বিভিন্ন সুনির্দিষ্ট ট্যাগের বিচিত্র কার্যাবলি সম্পর্কে সম্যক ধারণা থাকা প্রয়োজন। যেমন—
ট্যাগ ০০ (পেলোড ফরম্যাট): এই অংশটি মোবাইল অ্যাপকে স্পষ্টভাবে জানিয়ে দেয় যে, বর্তমান কিউআর কোডটি ঠিক কোন তথ্যবিন্যাসের নিয়ম বা প্রটোকল অনুসরণ করছে। ইএমভিসিউ নির্ধারিত মানদণ্ড অনুযায়ী এর নির্দিষ্ট মান সবসময় ‘০১’ হয়ে থাকে।
ট্যাগ ০১ (পয়েন্ট অব ইনিশিয়েশন মেথড): এই ঘরে যদি ‘১১’ উল্লেখ থাকে, তবে বুঝতে হবে এটি একটি স্ট্যাটিক বা স্থির প্রকৃতির কিউআর কোড। একই কোড বারবার বিল পরিশোধের জন্য ব্যবহার করা যায়। এই বিশেষ পরিস্থিতিতে ক্রেতাকে সাধারণত নিজ দায়িত্বে টাকার নির্দিষ্ট পরিমাণ টাইপ করে দিতে হয়। অন্যদিকে, এখানে যদি ‘১২’ লেখা থাকে, তবে তা ডায়নামিক বা গতিশীল কিউআর কোড হিসেবে গণ্য হয়। প্রতিটি আলাদা লেনদেনের জন্য এক্ষেত্রে স্বয়ংক্রিয়ভাবে নতুন কোড তৈরি হয় এবং টাকার অঙ্ক আগেই যুক্ত থাকে।
ট্যাগ ২৬ থেকে ৫১ (মার্চেন্ট অ্যাকাউন্ট ইনফরমেশন): এই নির্দিষ্ট ট্যাগগুলোর ভেতরে সংযুক্ত থাকে পেমেন্ট সেবাদাতা প্রতিষ্ঠানের পরিচয় এবং মার্চেন্টের নিজস্ব হিসাবের যাবতীয় তথ্য। কোন নির্দিষ্ট ব্যাংক বা আর্থিক প্রতিষ্ঠানের মাধ্যমে কাঙ্ক্ষিত টাকা গ্রহণ করা হবে, তা নির্ভুলভাবে শনাক্ত করতেই এই উপাত্তগুলো বিশেষভাবে কাজ করে।
ট্যাগ ৫৩ (ট্রানজ্যাকশন কারেন্সি): এই নির্দিষ্ট ঘরে বর্তমান মুদ্রার আন্তর্জাতিক সংখ্যাসূচক কোডটি সংরক্ষিত থাকে। বাংলাদেশের প্রচলিত দেশীয় মুদ্রার ক্ষেত্রে এর সুনির্দিষ্ট মান হলো ‘০৫০’।
ট্যাগ ৫৮ (কান্ট্রি কোড): এখানে সংশ্লিষ্ট দেশটির আন্তর্জাতিকভাবে স্বীকৃত দুই অক্ষরের সংক্ষিপ্ত কোডটি যুক্ত থাকে। বাংলাদেশের ভৌগোলিক প্রেক্ষাপটে এই কোডের মান নির্ধারিত হয়েছে ‘বিডি’।
ট্যাগ ৫৪ (ট্রানজ্যাকশন অ্যামাউন্ট): এই ট্যাগের ভেতর লেনদেনের মোট টাকার পরিমাণ নির্দিষ্ট করা থাকতে পারে। ডায়নামিক প্রকৃতির কিউআরের ক্ষেত্রে এই তথ্যটি সাধারণত পূর্ব থেকেই যুক্ত থাকে। তবে সব ধরনের কিউআর কোডের ক্ষেত্রে এই পরিমাণটি থাকা বাধ্যতামূলক বা আবশ্যক নয়।